
Kyash(キャッシュ)- チャージで使えるVisaカード
Kyash Inc. · ファイナンス
- 評価
- 3.2
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
Kyash(キャッシュ)- チャージで使えるVisaカード - 説明
- アプリ名
- Kyash(キャッシュ)- チャージで使えるVisaカード
- パッケージ名
- co.kyash
- デベロッパー
- Kyash Inc.
- カテゴリ
- ファイナンス
- 最終更新日
- 2017/07/11
- バージョン
- 12.15.0
Kyash(キャッシュ)- チャージで使えるVisaカード - スクリーンショット
分析者 TrendiApps
スマホで支払いをまとめたいと思ったとき、私はまず「便利そうか」よりも、チャージや利用停止を自分で迷わず操作できるかを見ます。Kyash(キャッシュ)は、Visaカードとして使える機能、プリペイド、後払い、残高管理を一つのウォレットに集めた金融アプリです。実際に触ってみると、現金や銀行口座を中心にした生活から、必要な分だけスマホで動かす生活へ切り替えたい人に向いていると感じました。
一方で、これは単なる送金メモや家計簿ではありません。お金を入れる、カードで使う、残高を確認する、必要なら支払い方法を選ぶという流れが中心なので、普段の決済手段を増やすことに抵抗がある人には少し考える時間が必要です。私は、メインの銀行口座を完全に置き換えるアプリというより、日常の支出を分けて管理するためのサブ財布として評価しています。
Kyashを使って最初に感じたこと
このアプリを開発しているのはKyash Inc.です。ファイナンス分野のアプリとして、スマホからチャージ、決済、残高確認までを進められる設計になっています。無料で利用でき、対象年齢は3歳以上です。Androidでは7.1以上が必要で、現行バージョンは12.15.0。Android向けアプリとして公開されたのは2017年7月11日です。
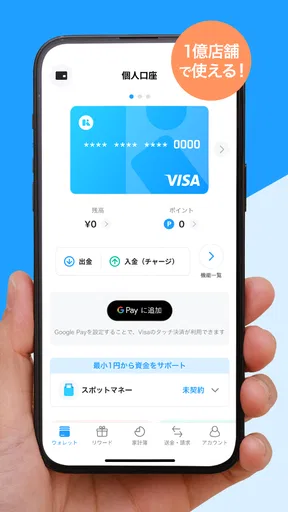
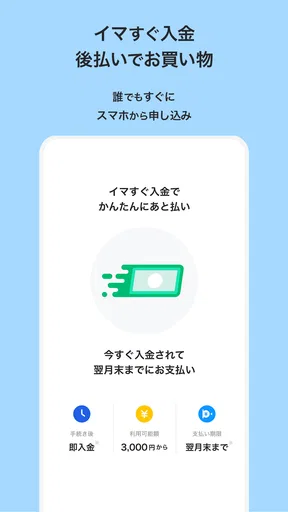
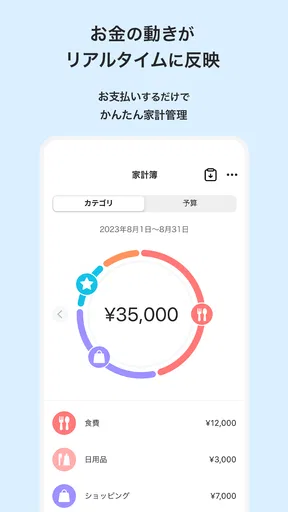
ストア上では、Visaカード、プリペイド、後払いに対応するウォレットアプリとして案内されています。私が便利だと思ったのは、カードを使ったあとに別の金融サービスへ移動して履歴を探す必要がなく、使える残高と利用状況を同じ場所で確認しやすい点です。買い物のたびに「今月いくら使ったか」を頭の中だけで計算するより、決済用の残高を先に分けておくほうが、支出の上限を意識しやすくなります。
利用者の規模も小さくありません。インストール数は100万以上で、平均評価は3.2です。私はこの数字を、誰にでも無条件に合うという意味ではなく、一定の利用実績がある一方で、使い勝手については人によって評価が分かれるサービスだと受け止めました。金融アプリでは、便利な機能の多さだけでなく、困ったときに自分で状況を確認できるかが重要です。
プリペイドとして使うと分かりやすい
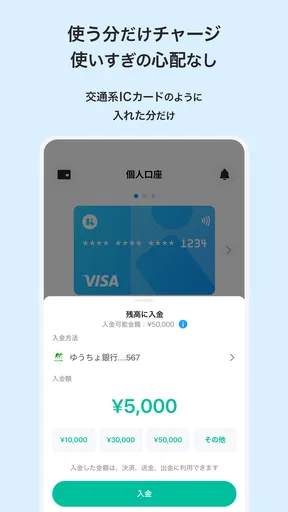
初めて使うなら、まずプリペイドの考え方から試すのが無難です。先に使う金額を用意しておけば、カード決済の感覚を保ちながら、使い過ぎを抑えやすくなります。私は、外食や日用品など週単位で予算を決めたい支出をここに寄せる使い方が合うと思いました。残高が減るため、クレジットカードのように請求日まで支出が見えにくくなる場面を避けやすいからです。
ただし、プリペイドは残高を準備する手間があります。買い物の直前に残高不足へ気づくと、チャージ操作が一工程増えます。いつでも後払いで済ませたい人には、プリペイド中心の使い方は面倒に感じるでしょう。反対に、使う前に金額を区切りたい人にとっては、この一手間が安全装置になります。
おすすめの記事






後払いは便利さと確認作業が表裏一体
後払いに対応している点は、手元の残高を気にせず支払いたい場面で魅力です。たとえば、外出中に予定外の買い物が必要になったとき、プリペイド残高が足りないからといって決済手段を探し直す負担を減らせます。しかし、後払いを選ぶなら、利用した金額を後から必ず確認する習慣が必要です。
私なら、後払いを常用する前に、アプリ内の利用履歴を見て「何に使ったか」を確認する流れを作ります。後払いはその場の支払いを軽く見せるため、プリペイドのように残高の減少が強いブレーキになりません。便利さを優先する日と、支出を厳密に抑える日で使い分けるのが現実的です。
安心して使うために確認したい操作と情報
私は、金融アプリを使うとき、支払いを済ませるだけでなく、何にいくら使ったかを自分で追えるかも大切にしています。ここでは、残高や利用履歴を見るタイミング、端末の通知や共有範囲をどう扱うかを、毎日の操作に結びつけて考えます。あらかじめ確認の順番を決めておけば、いざというときにも落ち着いて対応しやすくなります。
カード利用前に自分で確認する習慣
金融アプリを信頼できるか判断するとき、私は「自分で確認できる画面があるか」を重視します。Kyashでは、残高や利用状況をスマホで管理する使い方が中心です。カードを使ったあとにアプリを開き、金額と利用先を確認する習慣をつければ、身に覚えのない支出や、思ったより大きくなった出費に早く気づけます。
ここで大切なのは、アプリを入れた時点で安心しきらないことです。スマホのロック、アカウントへのアクセス、通知の表示など、日常の端末管理も決済の安全性に関わります。私は、公共の場所で残高や履歴を開くときは画面を長く表示しないようにし、端末を人に貸さないという基本的な扱いを徹底します。アプリだけでなく、使う人の操作も管理の一部だからです。
共有口座機能を使うときの線引き
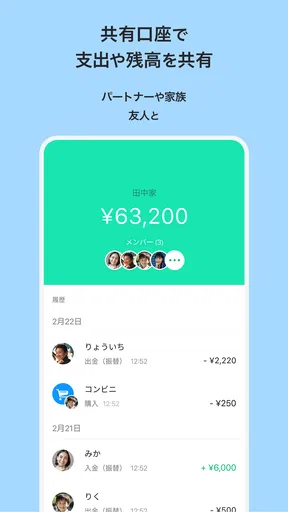
Kyashには共有口座機能もあります。家族や同居人との共通の支出を分けたい場合、個人のお金と共同のお金を同じ財布で混ぜずに扱える可能性があります。私は、食材や日用品のように目的が明確な支出を共有側にまとめる使い方なら、誰が何のために使ったかを話し合いやすくなると思いました。
ただし、共有する相手は慎重に選ぶべきです。共有口座は、単に残高を見せるだけの機能として考えるより、使う人と目的を先に決めておく仕組みとして扱うほうが安全です。たとえば「共同生活の費用だけ」「個人的な買い物には使わない」といったルールを最初に決め、履歴を確認する日を作ると、後から認識が食い違いにくくなります。
この機能は、割り勘をその都度計算する手間を減らせる一方、相手との関係性が曖昧なままだと管理が難しくなります。短期間の知人同士の集金や、相手を十分に信頼できない場面では、個別送金や現金精算のほうが境界を保ちやすいでしょう。便利な共有機能ほど、誰と何のために使うかが重要です。
個人情報を入力する場面では急がない
金融系のアプリでは、アカウント作成やカード利用に関わる情報を入力する場面があります。私は、登録を急いで進めるより、入力する内容、確認画面、通知や利用履歴の表示を一つずつ見ながら操作することを勧めます。アプリの権限やデータの扱いについては、インストール時と設定画面で表示される説明を自分で確認し、納得できない項目があれば先に進まない姿勢が大切です。
特に、スマホを家族と共有している人は注意が必要です。通知に決済情報が表示される設定だと、ロック画面から内容を見られる可能性があります。私は端末側の通知プレビューを必要に応じて見直し、アプリを開かなくても金額が分かる状態を避けます。これはKyashだけの問題ではなく、スマホ決済を使う人全員に関係する、見落としやすい確認ポイントです。
普段の生活で役立つ具体的な使い方
日々の支払いに取り入れるなら、機能を増やすことより、使う目的と確認の習慣を揃えることが役立ちます。私は、食費や共同の買い物など、金額や用途を後から振り返りたい場面から試すのが現実的だと思います。次に、無理なく続けられる使い方を具体的な生活の流れに沿って見ていきます。
一週間の食費を先に分ける
現実的な使い方として、私は一週間分の食費をプリペイド残高に移しておく方法を試したいです。月全体の予算を一気に管理するより、短い期間に区切ったほうが、途中で使い過ぎに気づきやすくなります。月曜日に必要額を用意し、買い物のたびに履歴を確認し、週末に残りを見直すという流れです。
この方法のポイントは、残高を家計全体の資産と混同しないことです。Kyashに入れた金額を「自由に使えるお金」と考えるのではなく、「今週の食費」という目的付きの予算として扱います。目的を決めずにチャージすると、日用品や趣味の支出が混ざり、プリペイドの管理しやすさが薄れます。
オンライン購入用の財布として分ける
ネット通販やサブスクリプションなど、実店舗以外の支出をまとめる使い方も考えられます。オンラインの買い物は、実際に財布から現金が出ないため、支出の実感が弱くなりがちです。決済用にあらかじめ金額を区切れば、使う場所を分ける意識が生まれます。
ただし、継続課金のように毎月発生する支払いでは、残高不足が起きないよう確認が必要です。私は、定期的な支払いをこのアプリに集めるなら、更新時期と必要な残高を自分のカレンダーにも記録します。アプリの履歴だけに頼らず、支払いの予定を別に把握しておくと、突然の失敗を減らせます。
旅行やイベントの共同費用を管理する
友人との旅行、家族のイベント、同居人との生活費など、複数人のお金を扱う場面では共有口座機能が役立つ可能性があります。私なら、最初に参加者、目的、負担する費用を決め、共有する金額を必要最小限にします。終了後には履歴を一緒に確認し、残ったお金をどうするかまで先に決めておきます。
ここでのコツは、共有口座を人間関係の信頼そのものにしないことです。機能があるから何でも一緒にできるわけではありません。金銭感覚が大きく違う相手、支出の説明をしない相手、返金の話を曖昧にする相手とは、共有よりも個別精算が向いています。
通常の銀行口座やクレジットカードとの違い
銀行口座は給与の受け取りや固定費の引き落としなど、生活の土台として向いています。クレジットカードは支払いをまとめたり、後で精算したりする便利さがあります。一方、Kyashはスマホ上で決済用の資金を分け、使った状況を確認しながら運用したい人に合います。
私は、この三つを競合させるより役割分担させるのが良いと思います。銀行口座を生活の基盤にし、クレジットカードを高額な買い物や既存の支払いに使い、Kyashを予算管理や共有支出に使うという形です。すべてを一つに集めると管理が簡単になる場合もありますが、支出の目的が混ざりやすくなります。
クレジットカードのポイントや付帯サービスを最優先する人には、Kyashが常に最善とは限りません。カードを増やすことで管理項目も増えるため、すでに支払い方法が多く、明細確認が苦手な人は、むしろ手段を減らしたほうが安全です。反対に、使う金額を分けたい人、家族や同居人との共同費用を整理したい人には、ウォレット型の考え方が分かりやすいでしょう。
また、後払いを使うなら、クレジットカードと同じように「後から請求されるお金」として扱う必要があります。プリペイドの安心感だけを期待して後払いを無計画に使うと、アプリの目的から外れてしまいます。私は、最初はプリペイドで操作と履歴確認に慣れ、その後に必要な場面だけ後払いを検討する順番を勧めます。
向いている人と、慎重になったほうがいい人
このアプリが向いているのは、スマホで残高や利用履歴をこまめに確認したい人です。食費、趣味、旅行費など、目的別に支出を分けたい人にも使いやすいでしょう。現金を持ち歩く量を減らしたい人や、共有の支出を見える形にしたい人も、日常の中で使い道を作りやすいと思います。
一方で、支払いを一つのカードに集約したい人、利用履歴をほとんど確認しない人、チャージや残高管理を面倒に感じる人には向きません。後払いを使う場合も、自分で利用額を確認できないなら、便利さより管理負担が上回ります。家計管理を自動化したい人は、専用の家計簿サービスや銀行の管理機能のほうが目的に合う場合があります。
子どもが使う場合は、年齢表示だけで判断せず、誰がチャージし、どの範囲で使い、履歴を誰が確認するかを大人が決めるべきです。共有口座を家族で使う場合も同じで、機能を渡すだけでは管理になりません。利用目的と確認方法を先に決めておくことが、トラブルを避ける近道です。
使い始める前に私が確認するポイント
まず、アプリを入れた直後にプロフィールやアカウントの管理画面を確認します。次に、チャージ方法、カードの利用状況、後払いに関する表示、共有口座の設定を順番に見ます。いきなり大きな金額を動かすのではなく、少額の支払いで履歴がどう表示されるかを確かめると、自分にとって分かりやすい管理方法を作れます。
次に、スマホを紛失した場合を想定します。端末のロックを設定し、アカウントに戻るための情報を安全に管理し、不要な通知表示を見直します。カードを使うアプリでは、普段の操作だけでなく、使えない状態になったときの連絡先や手順を確認しておくことも重要です。困ってから探すより、使い始めに確認するほうが落ち着いて対応できます。
最後に、月に一度は利用履歴と実際の家計を照合します。残高が合っていても、予定外の買い物が増えていることがあります。私は、単に残高が残っているかではなく、決めた目的に沿って使えているかを見るようにします。この確認を続けると、Kyashを便利な決済手段としてだけでなく、支出の境界を作る道具として活用できます。
まとめ
私にとってKyashは、銀行口座やクレジットカードを完全に置き換えるものではなく、使うお金を分けて見えるようにするウォレットアプリです。Visaカードとしての決済、プリペイド、後払い、共有口座を一つのスマホで扱えるため、目的別の予算管理や共同支出の整理に強みがあります。
無料で始められる点は試しやすく、100万以上のインストールがあることから、日常の決済手段として検討しやすい存在です。ただし、評価は平均3.2で、誰にとっても迷いなく使えるとは限りません。チャージの手間、後払いの管理、共有相手とのルール作りなど、自分で確認すべき部分は残ります。
私は、まず少額のプリペイド利用から始め、履歴と残高を確認する習慣を作るならおすすめできます。後払いと共有口座は、便利さより先に利用目的と管理者を決めるのがコツです。自分で支出を確認し、使う範囲を決められる人ほど、このアプリの良さを引き出せます。反対に、管理を増やしたくない人や、すべてを一つのカードにまとめたい人は、普段使っている銀行口座やカードのほうが合うでしょう。
Kyash(キャッシュ)- チャージで使えるVisaカードに関するよくある質問
Kyash(キャッシュ)とはどのようなサービスですか?
Kyashは、スマートフォンで発行・管理できるVisaブランドのデジタルカードを中心としたキャッシュレス決済サービスです。アプリから残高をチャージし、Visa加盟店での買い物やオンライン決済に利用できます。利用履歴や残高をすぐ確認できるため、日常の支出管理をシンプルにしたい人に向いています。
Kyashはどのようにチャージして使えますか?
Kyashの残高は、登録した銀行口座、対応するクレジットカードやデビットカード、コンビニなど、サービスが提供している方法からチャージできます。利用できるチャージ方法や手数料、最低・上限金額は変更される場合があるため、登録前にアプリ内の最新情報を確認してください。チャージ後はVisaカードとして支払いに利用できます。
Kyashは実店舗とネットショップの両方で利用できますか?
KyashのVisaカードは、基本的にVisaに対応している実店舗やオンラインショップで利用できます。アプリ上で発行されるカードに加え、必要に応じてリアルカードを利用できる場合もあります。ただし、加盟店の種類や支払い方法によっては利用できないことがあり、ホテルやレンタカーなど一部のサービスでは注意が必要です。
Kyashの利用に年齢制限や本人確認はありますか?
Kyashを利用する際は、年齢条件や本人確認の有無、利用できる機能の範囲を確認する必要があります。登録情報や本人確認の状況によって、チャージ方法、送金、出金、利用限度額などに違いが生じる場合があります。特に未成年者が利用する場合は、保護者の同意や必要書類を含め、公式案内を事前に確認しましょう。
Kyashを利用する際に手数料や注意点はありますか?
Kyashは便利な一方、チャージ方法、出金、送金、カード発行、海外利用などで手数料が発生する場合があります。また、残高不足や利用先の制限、カードの一時停止、本人確認手続きが必要になるケースにも注意が必要です。料金体系や利用規約は更新される可能性があるため、ダウンロード前に公式サイトとアプリ内の最新情報を確認することをおすすめします。
Kyash(キャッシュ)- チャージで使えるVisaカード メリットとデメリット
メリット
- スマホだけでVisaカードを発行でき、申し込みから利用開始までがスムーズ
- 利用履歴や残高をアプリで確認でき、支出管理がしやすい
- 友人への送金や割り勘の精算をアプリ内で完結できる
- カード利用に応じたポイント還元を受けられる
- 必要な金額だけチャージして使えるため、使い過ぎを抑えやすい
デメリット
- 利用できるチャージ方法によっては手数料や反映時間が異なる
- 一部の店舗やサービスではVisaでも利用できない場合がある
- ポイント還元率や特典内容が変更される可能性がある
- 残高不足時は決済できず、事前チャージの手間がかかる
- 本人確認や利用制限により、一部機能がすぐ使えないことがある
実際のユーザーによる評価
3.2
10.16K件の評価
- 542%
- 410%
- 38%
- 24%
- 135%


